Domain weinvision.de kaufen?
Wir ziehen mit dem Projekt
weinvision.de um.
Sind Sie am Kauf der Domain
weinvision.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weinvision.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Vogt, Ernst: WeinbauWeinbau , Das Buch führt gründlich in den Weinbau ein und beschreibt alle Grundlagen, praktischen Verfahren und Erfordernisse zur selbständigen Führung eines Weinbaubetriebes, von der Neuanlage einer Rebfläche bis zur Traubenlese. Neben den wichtigsten Rebsorten werden die Wege und Ziele der Rebenzüchtung sowie die Durchführung der Propfrebenherstellung bei der Rebenveredelung dargestellt. Der Schutz der Reben vor Krankheiten und Schädlingen sowie der Bodenschutz erfordern zur Erhaltung der Umwelt große Sachkenntnis und werden daher umfassend dargestellt. Ohne Kenntnisse der Betriebs- und Arbeitswirtschaft, der EDV sowie der rechtlichen Grundlagen kann der Weinbau heute nicht betrieben werden. Daher werden auch diese Bereiche ausführlich angesprochen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8., völlig neubearb. A., Erscheinungsjahr: 20001101, Produktform: Leinen, Autoren: Vogt, Ernst~Schruft, Günter, Auflage: 00008, Auflage/Ausgabe: 8., völlig neubearb. A, Seitenzahl/Blattzahl: 456, Abbildungen: 101 Farbfotos, 104 SW-Abb., 100 Tab., Keyword: Obst- und Weinbau, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Wein / Anbau, Herstellung, Fachkategorie: Weinanbau~Erwachsenenbildung, lebenslanges Lernen~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für die Berufsbildung, Warengruppe: HC/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 233, Breite: 179, Höhe: 25, Gewicht: 895, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800157167, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinbau, Ratgeber von Ferdinand RegnerDie Produktion hochwertiger Trauben erfordert die Beachtung vieler Faktoren wie die Abstimmung der Sorte auf die Lage, die Auswahl der Erziehung, die Abfolge von Pflege- und Pflanzenschutzmaßnahmen. Voraussetzung für die Produktion qualitativ hochwertiger Weine sind gesunde und entsprechend versorgte Rebstöcke. Der Weingarten ist in seiner Gesamtheit und als Netzwerk zu sehen. Alle Maßnahmen sollten im Einklang mit der Natur so ausgerichtet sein, dass die Produktionsgrundlagen nicht nur erhalten bleiben, sondern auf Dauer verbessert werden. Für langjährige Kulturen wie es Weinreben sind, sollte der nachhaltigen Bewirtschaftung besondere Bedeutung zukommen. Besondere Herausforderungen für den Weinbau ergeben sich durch den fortschreitenden Klimawandel und neue, vom Süden eingewanderte Schädlinge und Krankheiten. Folglich kann das Management eines Weingartens nicht ein statischer Zustand s.46,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
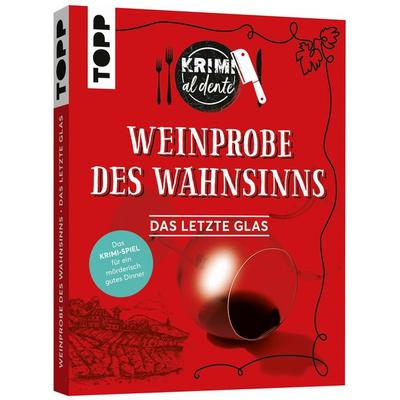
Krimi al dente – Weinprobe des Wahnsinns: Das letzte GlasLade Deine Gäste Zu Einem Spannenden Krimi-dinner In Exklusiver Kulisse Ein – Ein Idyllisches Weingut Mit Dunklen Geheimnissen! Perfekt Für Geburtstage, Einen Spannenden Spieleabend Mit Freund:innen Oder Ein Unvergessliches Dinner Mit Der Familie....21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frechverlag Krimi al dente ? Weinprobe des Wahnsinns - deutsch 302287Ein mörderischer Abend auf dem Weingut ? Dein Krimi-Dinner voller Intrigen! Lade deine Gäste zu einem spannenden Krimi-Dinner ... 1 x Krimi al dente ? Weinprobe des Wahnsinns - deutsch Sprache: deutsche Version Anleitung in: Typ: Krimi19,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter



-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
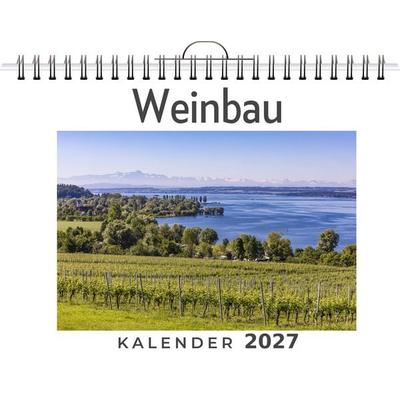
WeinbauEntdecken Sie Die Faszinierende Welt Des Weinbaus Mit Unserem Exklusiven Monats-wandkalender! Lassen Sie Sich Monat Für Monat Von 12 Atemberaubenden Motiven Inspirieren, Die Die Schönheit Und Tradition Des Weinbaus In Szene Setzen. Perfekt Als...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vogt, Ernst: WeinbauWeinbau , Das Buch führt gründlich in den Weinbau ein und beschreibt alle Grundlagen, praktischen Verfahren und Erfordernisse zur selbständigen Führung eines Weinbaubetriebes, von der Neuanlage einer Rebfläche bis zur Traubenlese. Neben den wichtigsten Rebsorten werden die Wege und Ziele der Rebenzüchtung sowie die Durchführung der Propfrebenherstellung bei der Rebenveredelung dargestellt. Der Schutz der Reben vor Krankheiten und Schädlingen sowie der Bodenschutz erfordern zur Erhaltung der Umwelt große Sachkenntnis und werden daher umfassend dargestellt. Ohne Kenntnisse der Betriebs- und Arbeitswirtschaft, der EDV sowie der rechtlichen Grundlagen kann der Weinbau heute nicht betrieben werden. Daher werden auch diese Bereiche ausführlich angesprochen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8., völlig neubearb. A., Erscheinungsjahr: 20001101, Produktform: Leinen, Autoren: Vogt, Ernst~Schruft, Günter, Auflage: 00008, Auflage/Ausgabe: 8., völlig neubearb. A, Seitenzahl/Blattzahl: 456, Abbildungen: 101 Farbfotos, 104 SW-Abb., 100 Tab., Keyword: Obst- und Weinbau, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Wein / Anbau, Herstellung, Fachkategorie: Weinanbau~Erwachsenenbildung, lebenslanges Lernen~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für die Berufsbildung, Warengruppe: HC/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 233, Breite: 179, Höhe: 25, Gewicht: 895, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800157167, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinbau, Ratgeber von Ferdinand RegnerDie Produktion hochwertiger Trauben erfordert die Beachtung vieler Faktoren wie die Abstimmung der Sorte auf die Lage, die Auswahl der Erziehung, die Abfolge von Pflege- und Pflanzenschutzmaßnahmen. Voraussetzung für die Produktion qualitativ hochwertiger Weine sind gesunde und entsprechend versorgte Rebstöcke. Der Weingarten ist in seiner Gesamtheit und als Netzwerk zu sehen. Alle Maßnahmen sollten im Einklang mit der Natur so ausgerichtet sein, dass die Produktionsgrundlagen nicht nur erhalten bleiben, sondern auf Dauer verbessert werden. Für langjährige Kulturen wie es Weinreben sind, sollte der nachhaltigen Bewirtschaftung besondere Bedeutung zukommen. Besondere Herausforderungen für den Weinbau ergeben sich durch den fortschreitenden Klimawandel und neue, vom Süden eingewanderte Schädlinge und Krankheiten. Folglich kann das Management eines Weingartens nicht ein statischer Zustand s.46,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Krimi al dente – Weinprobe des Wahnsinns: Das letzte GlasLade Deine Gäste Zu Einem Spannenden Krimi-dinner In Exklusiver Kulisse Ein – Ein Idyllisches Weingut Mit Dunklen Geheimnissen! Perfekt Für Geburtstage, Einen Spannenden Spieleabend Mit Freund:innen Oder Ein Unvergessliches Dinner Mit Der Familie....21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frechverlag Krimi al dente ? Weinprobe des Wahnsinns - deutsch 302287Ein mörderischer Abend auf dem Weingut ? Dein Krimi-Dinner voller Intrigen! Lade deine Gäste zu einem spannenden Krimi-Dinner ... 1 x Krimi al dente ? Weinprobe des Wahnsinns - deutsch Sprache: deutsche Version Anleitung in: Typ: Krimi19,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
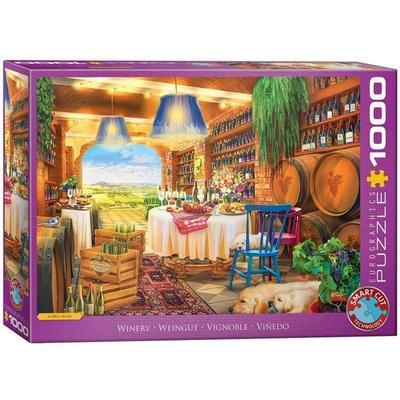
WeingutDieses Wunderschöne Puzzle Ist Das Perfekte Geschenk Für Alle Weinliebhaber! Es Zeigt Ein Idyllisches Weingut Mit Weinbergen, Kellereien Und Einen Perfekt Gehegten Weinberg. Das Puzzle Ist Aus Hochwertigen Materialien Gefertigt Und Wird Ihnen Sicher...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.